お役立ち情報
大切な資産を「守る」「つなぐ」「増やす」ために
役立つ不動産の市況や経営の情報をご紹介
土地の近くに墓地がある場合、相続税評価額に影響することがあります。大田区には、寺院墓地が点在しており、住宅地のなかでも見かけることがあります。所有する土地の近くに墓地があるオーナー様にとって、相続税評価額への影響は気になる点の一つではないでしょうか。
今回は、近くに墓地がある土地について、相続税評価額の減額が認められる条件や、実際の裁決事例を基に解説します。
目次
2.墓地が近くにある土地の評価をめぐる裁決事例
――(1)対象となった土地と請求の経緯
――(2)裁判所の判断
1.利用価値が著しく低下している宅地の評価
土地の利用価値が著しく低下している場合、相続税評価額を10%減額できる規定があることをご存じでしょうか。
国税庁のホームページでは、周辺の宅地と比べて利用価値が著しく低下していると認められる土地について、以下のように説明しています。
次のようにその利用価値が付近にあるほかの宅地の利用状況からみて、著しく低下していると認められるものの価額は、その宅地について利用価値が低下していないものとして評価した場合の価額から、利用価値が低下していると認められる部分の面積に対する価額に10パーセントを乗じて計算した金額を控除した価額によって評価することができます。
国税庁|利用価値が著しく低下している宅地の評価
これに該当する要件は、以下のとおりです。
- 道路より高い位置にある宅地または低い位置にある宅地で、その付近にある宅地に比べ著しく高低差のあるもの
- 地盤に甚だしい凹凸のある宅地
- 振動の甚だしい宅地
- ①から③までの宅地以外の宅地で、騒音、日照阻害(建築基準法第56条の2に定める日影時間を超える時間の日照阻害のあるものとします。)、臭気、忌み等により、その取引金額に影響を受けると認められるもの
騒音や振動も要件に含まれていることから、鉄道沿線の土地はすべて評価減の対象になるように思えます。しかし、適用にあたっては注意が必要です。
国税庁の説明には、「路線価、固定資産税評価額又は倍率が、利用価値の著しく低下している状況を考慮して付されている場合には斟酌しません」とあります。
具体的には、路線価が設定されている土地の場合、路線価図を確認し、鉄道沿線の路線価と一本隣の道路に面する土地の路線価を比較します。沿線側の路線価が低く設定されている場合には、騒音などによる影響がすでに考慮されている可能性があります。
ただし、駅前などでは道路によって路線価に差が生じることもあるため、単純な比較だけでは判断できません。利用価値の低下がすでに考慮されている場合、10%の評価減は認められないことになります。
2.墓地が近くにある土地の評価をめぐる裁決事例
それでは、「忌み等」に該当するものとして、近隣に墓地がある土地では、どのように判断されるのでしょうか。ここでは、国税不服審判所が令和3年8月30日に裁決した事例を基に、墓地の存在を理由とする評価減の適用について解説します。
(1)対象となった土地と請求の経緯
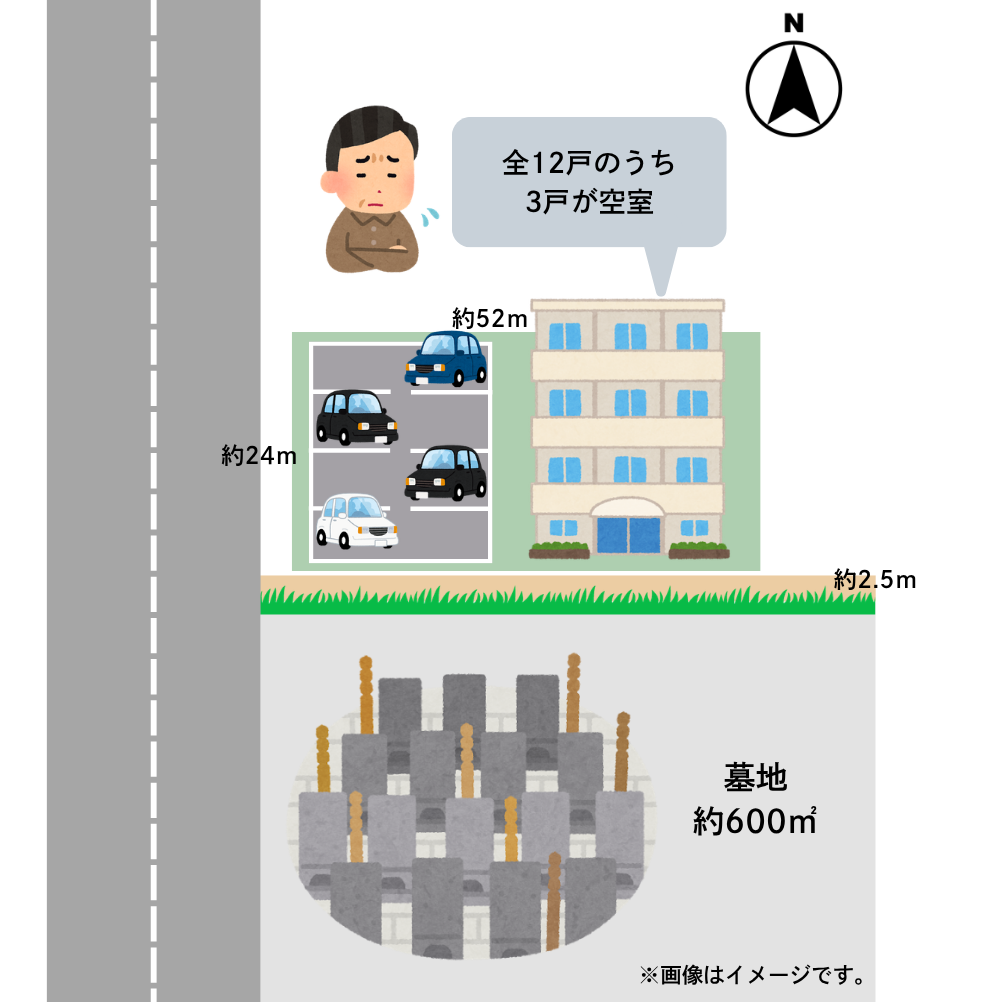
裁決の対象となった土地は、間口約24m、奥行き約52mの長方形の土地です。西側に大きな道路があり、南側には幅員2.5mの里道を挟んで、約600㎡の墓地がありました。
相続開始時、この土地は駐車場と賃貸住宅の敷地として利用されていました。賃貸住宅は全12戸のうち3戸が空室となっていました。
相続人は、こうした状況を踏まえ、土地の利用価値が著しく低下している場合の10%評価減が適用できるとして、相続税の減額を求めて更正の請求を行い、その後、審査請求に至りました。
(2)審判所の判断
審判所は、「忌み等を理由とする減額評価が認められるためには、忌み施設が存する事等の事情による当該宅地の取引金額への影響が、当該宅地の減額評価を正当化する程度に具体的なもので(中略)あることを要する」との判断基準を示しました。
そのうえで、次のような事実関係を確認しました。
- 墓地は、明治時代から村民の墓地として使用されていること。
- 対象となった土地の固定資産税評価額には、墓地が近接していることによる減額補正が適用されていなかったこと。
- 納税者から固定資産税評価額に対する審査の申し出も行われていなかったこと。
そのうえで、墓地の存在を理由に売買契約の締結に至らなかった事例の有無や、土地・墓地周辺の宅地の売出価格および売買契約の成約価格、周辺の賃貸物件の空室率やその推移について検討しました。
しかし、これらの事情は明らかではなく、墓地の存在が宅地の取引金額や賃貸状況に影響していることを具体的に認めるに足りる事情はうかがわれませんでした。また、審判所の調査によっても、墓地の存在が土地の取引金額に影響しているというべき具体的事情は認められませんでした。
最終的に、審判所は、墓地の存在が隣接する土地の取引金額に影響する一般的・抽象的な可能性は否定できないものの、この事例では10%の評価減を認める必要はないと判断しました。
3.墓地が近くにある土地の評価減を検討するには
今回の事例では、10%の評価減を受けるために、納税者には次の点を立証することが求められました。
- 忌み施設が近接し心理的嫌悪感があり、受忍限度を超えていること。
- 周辺の他の土地に比べ、土地の価格が下がっていること。
- 路線価などに、墓地が近接していることによる影響が織り込まれていないこと。
これらを立証するには手間がかかります。10%の評価減による影響も踏まえると、費用対効果の面から、適用に向けた検討が難しい場合もあると考えられます。
ただし、今回の事例は「利用価値が著しく低下している土地」の10%評価減を適用できるかどうかが争点となったものです。そのため、10%の評価減を適用する方法だけでなく、そもそもの土地の評価額を見直す方法として、不動産鑑定士による鑑定評価を検討することも考えられます。
鑑定評価においても、近くに忌み施設があることは土地の評価額に影響する場合があります。また、今回の裁決では、墓地の存在が隣接する土地の取引金額に影響する一般的・抽象的な可能性までは否定されていません。
こうしたことから、鑑定評価によって土地の評価額を引き下げられる余地もあると考えられます。
4.まとめ
墓地が近くにある土地は、周辺の土地と比べて利用価値が著しく低下していると認められれば、相続税評価額の10%減額が適用される可能性があります。ただし、適用には土地の取引金額への具体的な影響を示す必要があり、個別の状況に応じた判断が求められます。
相続対策を進める前に、まずはご自身が所有する財産を把握することが重要です。最終的に評価額の減額をあきらめる判断をする場合でも、制度や判断基準を知ったうえでの判断と、知らないままの判断では意味合いが異なります。
この記事が、土地の相続税評価について新たな判断基準を知り、ご自身の財産や相続対策を考えるきっかけとなれば幸いです。
不動産相続の基礎を学びませんか?
ミノラス不動産では、大田区の不動産オーナー様・それらを相続予定の次世代のオーナー様を対象に「不動産相続の基礎勉強会」を開催しています。正しい知識を身につけることで、大切なご家族や資産を守ることができます。
初心者の方、ご家族で参加される方も少なくありません。参加料は無料で、オンライン受講も可能です。不動産の相続や評価について、基本から学んでみませんか?ぜひお気軽にご参加ください。
▶お問い合わせはこちらから
▶マモローヤメンバー募集中!不動産経営の最新情報をお届けします。嬉しい限定特典も!詳細はこちら

おすすめ勉強会

この記事の執筆者紹介

岡田 祐介
ミノラスホープ株式会社 所属・税理士の岡田 祐介(おかだ ゆうすけ)先生です。ミノラス不動産が毎月発行している不動産情報誌「Minotta」にて、相続における税金について、わかりやすく執筆・解説いただいています。