お役立ち情報
大切な資産を「守る」「つなぐ」「増やす」ために
役立つ不動産の市況や経営の情報をご紹介
不動産オーナー様にとって、相続・事業承継は避けて通れないテーマです。一方で、いざ相続について考えようとしても、「何から手をつければよいのか分からない」という方も少なくありません。
相続対策というと、相続税の節税を思い浮かべる方も多いでしょう。しかし、相続で考えるべきことは税金だけではありません。特に不動産は、現金のように簡単に分けることが難しいため、「誰に、どのように財産を分けるのか」を事前に考えておくことが大切です。対策をしないまま相続を迎えると、財産の分け方を巡ってご家族の意見が対立し、「争族」につながることもあります。
このコラムでは、相続対策を考えるうえで押さえておきたい基本として、財産の分け方や相続人、法定相続分などについて解説します。まずは相続について知ることから始め、生前対策を考えるきっかけとしていただければ幸いです。
目次
4.実際に起こった相続トラブル
――(1)後継者への事業承継をめぐるケース
――(2)相続を先送りしたケース
――(3)二次相続でトラブルになったケース
――(4)遺言があっても分割協議がまとまらなかったケース
――(5)生前の事情が兄弟姉妹の確執につながるケース
5.相続人と法定相続分
――(1)誰が相続人になるのか
1.財産が少なくても、相続は争族になり得る
「相続はまだ先の話」「税理士に任せておけば大丈夫」と考えている方もいるかもしれません。また、「財産がそれほど多くないので、家族が揉めることはない」と考える方もいるでしょう。
しかし、相続を巡る家族間の紛争は、財産が多いご家庭だけに起こるものではありません。実際、遺産分割事件のうち、遺産額5,000万円以下のケースが全体の78%を占めているというデータもあります。
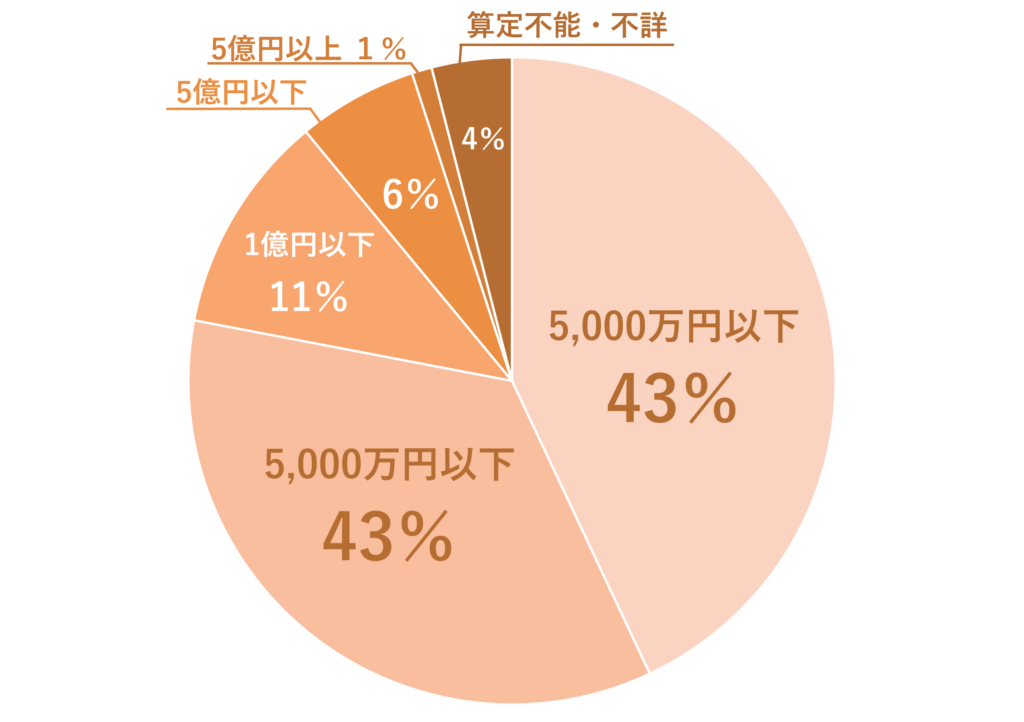
このように、相続で家族が揉めるかどうかは、財産の多さだけでは決まりません。不動産を含む財産をどのように分けるのか、相続人それぞれが納得できる分け方になっているかなど、事前に考えておくことが大切です。
「自分の家族なら大丈夫」と思っていても、相続が発生すると、それまで問題にならなかったことが争いにつながる場合があります。「争族」は決して他人事ではなく、どのご家庭にも起こり得る問題として考えておく必要があります。
2.相続対策の4ステップ
2.相続対策の4ステップ
相続対策というと、相続税の心配から「節税」を最初に考える方も多いのではないでしょうか。しかし、いくら節税対策をしていても、財産の分け方が決まっていなければ、相続をきっかけにご家族の間で意見が対立する可能性があります。特に不動産は、現金のように均等に分けることが難しいため、税金だけでなく「誰に、どのように財産を分けるのか」も考えておく必要があります。
相続対策は、次の4つの視点から考えることが大切です。
- ① 分割対策(争族対策)
- ② 納税資金対策(資金確保)
- ③ 節税対策
- ④ 認知症対策
基本となるのは、①分割対策、②納税資金対策、③節税対策の順番です。まずは「誰に、どのように財産を分けるのか」を考え、次に相続税を納めるための資金を確保し、そのうえで税負担を抑える方法を検討します。
また、①~③の対策を進めるうえでは、④認知症対策も並行して考えておくことが大切です。認知症などによって意思能力が低下すると、本人の意思確認が必要な手続きや財産の管理・活用が難しくなり、事前に考えていた対策を進められなくなる可能性があります。
中でも、最初に考えておきたいのが「分け方」です。相続が発生してから、残されたご家族だけで「誰が何を相続するのか」を決めることは、簡単ではありません。だからこそ、生前から、ご本人の希望だけでなく、ご家族それぞれの状況や考えも整理し、どのように財産をつないでいくのかを話し合っておくことが大切です。
3.相続発生後の手続きと10か月の期限
被相続人が亡くなると、ご家族は悲しみの中でも、さまざまな手続きを進めなければなりません。通夜や告別式、死亡届の提出、初七日、遺品整理などに加え、相続に関する手続きにも期限があります。
まず、相続の開始を知った日から3か月以内に、相続するか、放棄するかを判断します。さらに4か月以内には、被相続人の所得について「準確定申告」を行い、10か月以内には相続税の申告・納付が必要です。
| 期限の目安 | 主な手続き | 概要 |
|---|---|---|
| 7日以内 | 死亡届の提出 | 死亡の事実を知った日から7日以内に提出 |
| 10日以内 | 年金に関する手続き | 厚生年金などを受給していた場合、一定の手続きが必要 |
| 3か月以内 | 相続放棄・限定承認 | 相続する財産だけでなく、借金などの債務も含め判断 |
| 4ヶ月以内 | 準確定申告 | 被相続人の所得について、相続人が代わって確定申告 |
| 10か月以内 | 相続税の申告・納付 | 相続税がかかる場合、原則としてこの期限までに申告・納付 |
※上記は相続発生後の主な手続きの一例です。手続きの内容や期限は、個々の状況によって異なる場合があります。
10か月と聞くと、期間にゆとりがあるように感じるかもしれません。しかし、その間に相続財産を確認し、相続人を確定し、財産の分け方について話し合う必要があります。さらに、期限までに申告・納付をしない場合、配偶者の税額軽減や小規模宅地等の特例など、税負担を軽減できる制度を適用できない場合があります。
相続が発生してからは、さまざまな手続きと判断を限られた期間の中で進めなければなりません。特に不動産を含む相続では、財産の評価や分け方の検討にも時間がかかることがあります。相続が発生してから慌てるのではなく、元気なうちから家族で話し合い、必要な準備を進めておくことが、スムーズな相続につながります。
4.実際に起こった相続トラブル
では、実際に対策をしていないと、どのようなことが起こるのでしょうか。私も、オーナー様からご両親の相続で苦労されたお話を数多くお聞きしました。相続トラブルは、財産の多さだけが原因になるわけではありません。家族それぞれの事情や、それまでの関係性など、さまざまな要因がきっかけになります。実際にあった事例を見てみましょう。
(1)後継者への事業承継をめぐるケース
事業を営んでいる方が、後継ぎの長男にマンションと事業を相続したところ、姉の配偶者から異議が出ました。その結果、当初想定していなかった形で、その他の不動産を姉に相続することになりました。
(2)相続を先送りしたケース
先代からの相続を先送りにした結果、相続人が増えるだけでなく、行方不明の身内も出てきました。そのため遺産分割協議が整わず、不動産を売却することも活用することもできない状態になってしまいました。
(3)二次相続でトラブルになったケース
父親が亡くなった際には問題にならなかったものの、その後、母親が亡くなった際に、3人の子どもたちの間で財産を巡るトラブルになりました。一度の相続だけでなく、その後に続く「二次相続」まで見据えて財産の分け方を考える必要があります。
(4)遺言があっても分割協議がまとまらなかったケース
遺言が残されていたものの、家族間での話し合いが十分ではありませんでした。そのため、「不平等で一方的な内容だ」と反論が出て、遺言があっても遺産分割がまとまらない結果となりました。
(5)生前の事情が兄弟姉妹の確執につながるケース
生前の金銭的援助に不平等があったり、父母の介護が1人の兄弟に偏っていたりするなど、兄弟姉妹の間で不公平感が生じている場合があります。こうした生前からの感情や確執が、相続をきっかけに表面化し、争いにつながることもあります。
このように、相続トラブルのきっかけは、財産の分け方そのものだけではありません。家族間の認識の違いや、これまでの経緯が相続をきっかけに表面化することもあります。
「遺言を残しておけば大丈夫」とも限りません。財産をどのように分けたいのかを明確にすることに加え、その思いを家族に伝え、あらかじめ話し合っておくことも、相続後のトラブルを防ぐための大切な準備です。
5.相続人と法定相続分
(1)誰が相続人になるのか
相続では、必ずしも法定相続分どおりに財産を分ける必要はありません。ただし、「誰が相続人になるのか」「どのくらいの割合で相続するのか」を知っておくことは、財産の分け方を考えるうえでの基本です。
法定相続人には、配偶者と血族がいます。配偶者は常に相続人となり、血族には相続する順位があります。
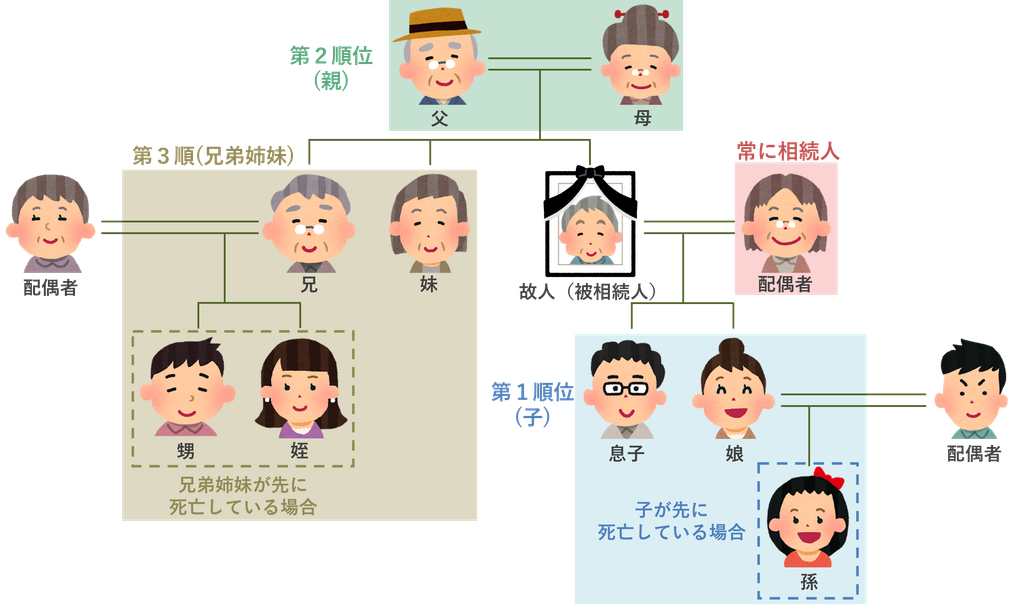
第1順位は子、第2順位は父母、第3順位は兄弟姉妹です。上位の順位に該当する方がいる場合、原則として下位の順位の方は相続人になりません。
たとえば、子がいる場合は、原則として父母や兄弟姉妹は相続人になりません。一方で、第1順位の子が被相続人より先に亡くなっている場合は、その子ども(被相続人から見た孫)が代わって相続する「代襲相続」があります。
同様に、第3順位の兄弟姉妹が先に亡くなっている場合には、その子どもである甥・姪が代襲相続する場合があります。
(2)法定相続分とは
「法定相続分」とは、民法で定められた、相続人が相続できる財産の割合です。相続人の組み合わせによって割合が異なり、主な割合は表2のとおりです。
| 法定相続人 | 法定相続分 |
|---|---|
| 配偶者と子ども | 配偶者1/2、子どもは1/2を人数で分ける |
| 配偶者と両親 (子どもはいない) | 配偶者2/3、両親は1/3を人数で分ける |
| 配偶者と兄弟姉妹 (子ども・両親はいない) | 配偶者3/4、兄弟姉妹は1/4を人数で分ける |
| 子どもだけ (配偶者はいない) | 100%を子どもの人数で分ける |
| 両親だけ (配偶者・子どもはいない) | 100%を両親の人数で分ける |
| 兄弟姉妹だけ (配偶者・子ども・両親はいない) | 100%を兄弟姉妹の人数で分ける |
ただし、法定相続分は、必ずその割合で財産を分けなければならないというものではありません。相続人同士で話し合い、合意した場合には、法定相続分とは異なる分け方をすることもできます。
配偶者に財産を相続させることは、「配偶者の税額軽減」により、相続税の負担を抑える上で有効な場合があります。一方で、配偶者に多くの財産を相続させることで、二次相続時の税負担が大きくなる場合もあります。
「二次相続」とは、最初の相続で財産を相続した配偶者が、その後亡くなった際に発生する相続のことです。二次相続では、子どもたちが相続人となり、財産の分け方を改めて考えることになります。家族それぞれの状況や考えを踏まえずに分け方を決めてしまうと、兄弟姉妹の間で不公平感が生じ、トラブルにつながる可能性もあります。
そのため、目の前の相続だけでなく、その先の二次相続まで見据えて、家族にとってどのような分け方がよいのかを考えておくことが大切です。
相続は、財産の多さにかかわらず、家族間のトラブルにつながる可能性があります。相続が発生してから短い期間で財産の分け方を決めることは簡単ではないため、生前から「誰に、どのように財産を分けるのか」を考え、家族で話し合っておくことが大切です。
また、相続対策というと相続税の節税に目が向きがちですが、「分け方」「納税資金」「節税」「認知症」など、さまざまな視点から準備しておく必要があります。特に不動産は、現金のように均等に分けることが難しいため、法定相続分や家族それぞれの状況を踏まえて、分け方を考えておきましょう。
さらに、配偶者に財産を多く相続させる場合には、その後の二次相続まで見据えた検討も欠かせません。目の前の相続だけではなく、その先の家族の生活や財産の承継まで考えることで、将来のトラブルを防ぐことにつながります。
相続についてさらに詳しく知りたい方は、「不動産相続の基礎勉強会」へぜひご参加ください。大田区に不動産をお持ちのオーナー様を対象に、参加料無料で開催しています。オンラインでも受講できますので、ご家族と一緒に相続について考える機会としてもご活用ください。
▶お問い合わせはこちらから
▶マモローヤメンバー募集中!不動産経営の最新情報をお届けします。嬉しい限定特典も!詳細はこちら

おすすめ勉強会

この記事の執筆者紹介

ミノラス不動産
私たちは次世代へ大切な資産を「守る」×「つなぐ」×「増やす」ために、お客様の不動産継承計画を共に実現させる不動産サポート企業です。