お役立ち情報
大切な資産を「守る」「つなぐ」「増やす」ために
役立つ不動産の市況や経営の情報をご紹介
ミノラスホープ株式会社 税理士 岡田 祐介
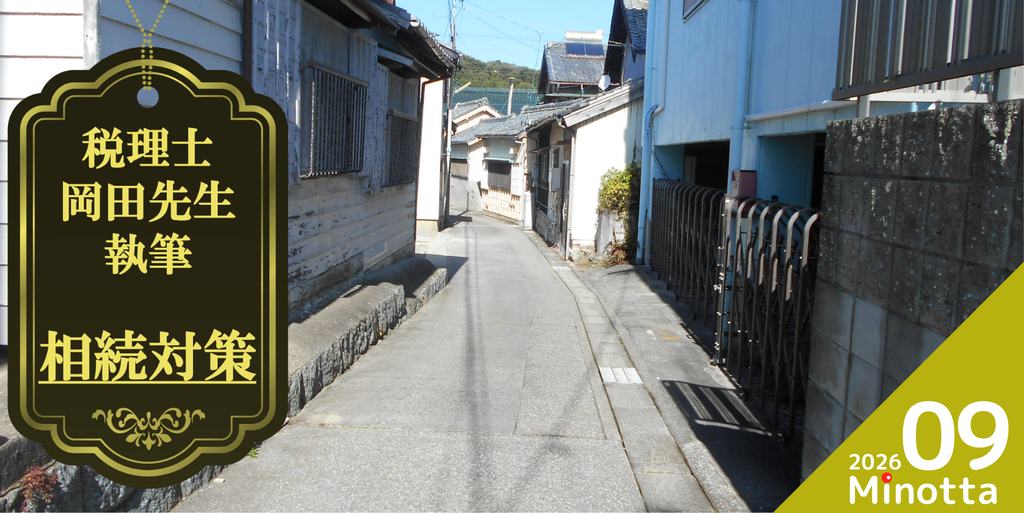
相続税の土地評価では、単純に「面積×路線価」で評価するとは限りません。特に、前面道路の幅が狭い宅地については、「セットバック」が必要となり、その部分について相続税評価額を減額できる場合があります。
建築基準法では、建物の敷地は、原則として一定の要件を満たす道路に接している必要があります。しかし、古くからある住宅地などでは、建物の敷地は、幅員4m未満の道路も少なくありません。
このような道路が建築基準法上のいわゆる「2項道路」に該当する場合、建物を建て替える際などには、原則として道路の中心線から2mの位置まで敷地を後退させなければなりません。この後退を「セットバック」といいます。
セットバック部分には、原則として建物を建築することができないため、通常の宅地と比べて利用上の制限があります。そのため、相続開始時点では宅地の一部であっても、将来セットバックを必要とする部分については、その利用制限を考慮して評価します。相続税評価では、セットバックを必要とする部分について、その部分の価額から70%相当額を控除します。
1.具体例
宅地全体300㎡、セットバック部分20㎡、1㎡当たりの評価額20万円の場合
通常の宅地評価額 300㎡×20万円=6,000万円
セットバックによる評価減 20㎡×20万円×70%=280万円
したがって、6,000万円-280万円=5,720万円となり、このケースでは280万円の評価減となります。
相続した土地について、次のような点がある場合は、セットバックの有無を確認しましょう。
- □前面道路の幅が4m未満に見える
- □古くからの住宅が立ち並んでいる地域である
- □隣接する新しい建物だけが道路から後退して建っている
- □敷地と道路との境界がわかりにくい
- □道路沿いに塀、門、植栽などがあり、道路境界が不明確である
- □建築確認資料などに「2項道路」「道路後退」「セットバック」の記載がある
- □道路の反対側に川、崖、線路敷などがある
- □公図、地積測量図と現況の道路形状が一致していない
一つでも該当する場合は、道路の種類や境界、セットバックの必要性を確認することが重要です。
2.注意点
注意したいのは、「将来セットバックが必要な部分」と「すでに道路として利用されている部分」は、必ずしも同じ評価にならないという点です。すでに道路として利用されている土地については、私道としての評価など、別の扱いを検討する必要があります。
そのため、単に前面道路が狭いというだけで判断せず、相続開始時点における土地の現況や利用状況を確認することが大切です。
土地の相続税評価には、今回ご紹介したセットバックのほかにも、土地の状況によって評価額が変わるさまざまな要素があります。
ミノラス不動産では、不動産相続について基礎から学べる「不動産相続勉強会 基本」を開催しています。相続対策は、早めに知識を身につけ、準備しておくことが大切です。無理な勧誘は一切ありませんので、将来に備えたい方や、ご家族で相続について考え始めたい方は、ぜひお気軽にご参加ください。
▶お問い合わせはこちらから
▶マモローヤメンバー募集中!不動産経営の最新情報をお届けします。嬉しい限定特典も!詳細はこちら

おすすめ勉強会


この記事の執筆者紹介

ミノラス不動産
私たちは次世代へ大切な資産を「守る」×「つなぐ」×「増やす」ために、お客様の不動産継承計画を共に実現させる不動産サポート企業です。